Seguro para bens de condôminos: quando essa cobertura faz diferença
Compreenda o alcance e os limites de extensões de cobertura voltadas a bens ou despesas dos moradores em prédios residenciais.
Introdução
Seguro para bens de condôminos é tema recorrente para administradoras e síndicos. Pedidos de reembolso por móveis, eletrodomésticos queimados, portas arrombadas ou vidros quebrados colocam em foco a fronteira entre responsabilidade do condomínio e risco individual do morador. Este texto oferece um roteiro prático para leitura da apólice, condução de sinistros e comunicação com moradores, focado em reduzir ruídos e acelerar decisões — sem prometer cobertura nem substituir análise contratual.
Patrimônio comum x bens particulares: como traçar a linha
A distinção inicial é simples na teoria: patrimônio comum é o que serve ao uso coletivo e à estrutura do edifício; bens particulares pertencem ao condômino e ficam dentro da unidade. Na prática, há zonas cinzentas — prumadas embutidas, fechaduras, vidros exclusivos, revestimentos originais ou benfeitorias internas — cujo tratamento depende da convenção, do projeto e, principalmente, do texto da apólice.
Ponto operacional: sempre comece pela definição da propriedade no regimento interno e por cláusulas da apólice. Essas sejam as referências na hora de orientar o morador e abrir um aviso de sinistro.
Exemplos práticos para treinar o olhar
Use exemplos rotineiros para padronizar respostas e acelerar a triagem:
- Tipicamente comuns: telhado coletivo, elevadores, bombas de água, portões, centrais e sistemas de segurança coletivos, jardins e áreas de lazer.
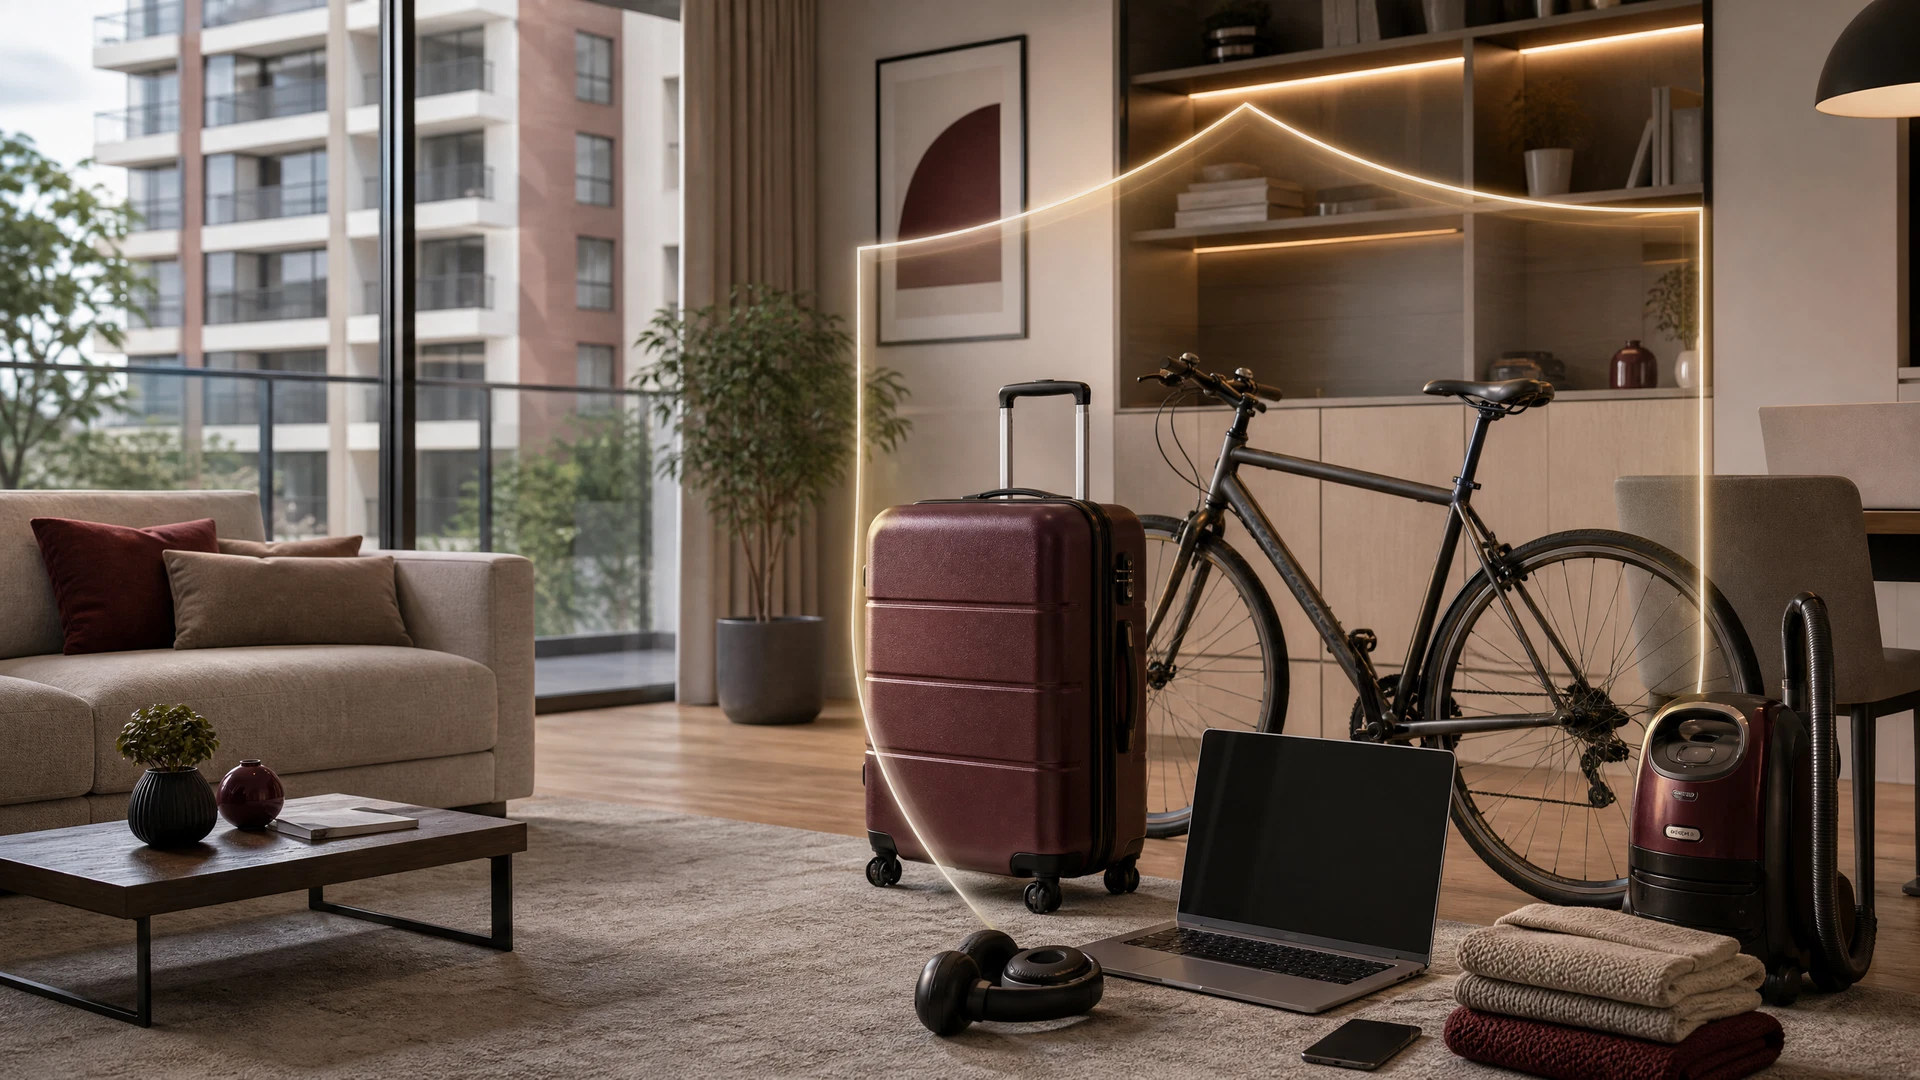
- Tipicamente particulares: móveis, eletrodomésticos, roupas, objetos decorativos, equipamentos pessoais e benfeitorias feitas pelo morador.
- Casos de dúvida frequente: vidros de janelas exclusivas, portas de unidades, fechaduras, box de banheiro, forros decorativos e revestimentos internos entregues pela construtora.
Treinar a equipe com esses exemplos ajuda a identificar rapidamente quando a apólice pode ser consultada para extensões específicas.
Onde as extensões para bens de condôminos aparecem na apólice
Coberturas de condomínio costumam proteger o patrimônio comum e a responsabilidade civil. Eventualmente existem endossos ou cláusulas adicionais que preveem reembolso ou cobertura limitada a bens de moradores — por exemplo, danos ocorridos por evento originado em área comum, despesas emergenciais, proteção a bens em garagens ou a benfeitorias padronizadas. Nunca presuma escopo: localize o endosso, verifique os limites e leia as condições específicas.
Sugestão prática: mantenha um sumário dos endossos em arquivo acessível para a administradora e para o síndico, com referências de cláusula e contato do corretor.
Limites, franquias e exclusões: leitura objetiva
Quando a extensão existe, normalmente traz:
- limites financeiros diferenciados (por unidade, por evento ou agregado);
- franquias por ocorrência;
- lista de exclusões (desgaste, falta de manutenção, danos preexistentes, itens de alto valor sem declaração, uso profissional, vícios de construção).
Leia: onde está o limite (por sinistro ou agregado), qual a franquia e quais documentos a seguradora exige para comprovar o nexo com a área comum. Informar o morador com precisão reduz frustração e tentativas de cobrança indevida ao condomínio.
Comprovação de propriedade e quantificação de danos
A regulação depende de comprovação. Documentos úteis que costumam ser solicitados:
- notas fiscais e comprovantes de compra;
- fotos datadas do antes e depois;
- laudo simples de assistência técnica ou orçamento de conserto;
- relatórios objetivos descrevendo o ocorrido e o possível nexo com área comum.
Boa prática: aconselhar o morador a não descartar itens danificados até que a seguradora solicite. Inventário fotográfico prévio da unidade, incentivado pelo condomínio, facilita mas não substitui exigência documental da seguradora.
Aviso de sinistro e regulação: roteiro operacional
Ao identificar um evento com impacto potencial em bens privados, siga passos claros:
- Reunir informações essenciais: data, hora, local preciso, descrição objetiva, fotos e lista preliminar de bens afetados.
- Abrir o aviso formalmente com o responsável pela apólice, centralizando a comunicação por e-mail ou sistema para rastreabilidade.
- Informar o morador sobre documentos exigidos e sobre a necessidade de aguardar avaliação técnica antes de descartar ou consertar sem orientação.
- Acompanhar vistorias e demandas de regulação, repassando ao morador protocolos e prazos informados pelo regulador.
- Registrar o desfecho: cobertura reconhecida, parcial ou não reconhecida, com base nas cláusulas citadas.
Evite prometer reembolso. Use linguagem condicionada e registre todas as comunicações.
Papel da administradora: facilitação e comunicação técnica
A administradora é a ponte entre o morador e o responsável pela apólice. Atue como facilitadora, não como garantidor de pagamento. Boas práticas:
- indicar onde na apólice a extensão aparece;
- orientar sobre limites, franquia e exclusões;
- abrir o aviso e acompanhar a regulação, mantendo o morador informado;
- encaminhar dúvidas técnicas por escrito, citando cláusulas específicas;
- preservar registros e protocolos.
Frases úteis ao dialogar com moradores: “Há uma extensão que pode ser analisada conforme a apólice”, “Vamos abrir o aviso e acompanhar a regulação”, “A decisão final depende da análise contratual”.
Comunicação com moradores: clareza e previsibilidade
Elabore um comunicado padrão a ser divulgado após contratação ou renovação da apólice, contendo:
- definição objetiva do que é patrimônio comum e do que é privado;
- lista de exemplos práticos;
- fluxo para aviso de sinistro e documentação necessária;
- observação clara de que a análise depende das cláusulas contratuais e das regras da seguradora.
Em caso de evento, envie orientações práticas imediatas: proteger bens remanescentes, fotografar, guardar notas fiscais e não descartar itens danificados. A previsibilidade reduz conflitos e agiliza a regulação.
Registro e governança de dúvidas: histórico que informa decisões
Mantenha um registro simples com colunas como: data do evento, origem provável, área afetada, bens envolvidos, documentação solicitada, resposta da seguradora e desfecho. Esse histórico:
- evidencia padrões (ex.: pontos recorrentes de infiltração);
- apoia decisões de manutenção preventiva;
- serve como base para esclarecimentos em assembléias ou na renovação do seguro.
Um histórico bem alimentado melhora a consistência das respostas e a negociação com o corretor.
Checklist prático para leitura da apólice antes de opinar
Antes de orientar o morador ou confirmar a abertura formal do sinistro, percorra:
- Localização de endossos relativos a bens de condôminos.
- Escopo exigido: origem do evento precisa estar em área comum?
- Abrangência por local: garagens, varandas, depósitos estão incluídos?
- Limites aplicáveis: por unidade, por evento, agregado.
- Franquias e aplicação por ocorrência.
- Exclusões explícitas e exigências de proteção mínima.
- Documentação mínima exigida para comprovação de propriedade e valor.
- Procedimento formal de aviso e contatos responsáveis.
Em caso de ambiguidade, formule a dúvida por escrito, citando a cláusula e pedindo posicionamento formal.
Cenários comparativos para tomada de decisão rápida
- Infiltração originada em prumada comum que danifica armário embutido: verifique endosso que conecte origem em área comum à cobertura de bens de moradores e exija comprovação da existência prévia do armário.
- Queda de fachada que atinge carro na garagem: confirme se garagem é área coberta e se veículo está contemplado; muitos contratos trazem exclusões ou limites para veículos.
- Roubo com arrombamento na unidade: cheque existência de cobertura para bens privados em crimes ocorridos dentro da unidade; frequentemente é risco do morador, salvo previsão em endosso.
- Curto-circuito em equipamento individual sem relação com sistema comum: costuma ser risco do morador; confirme texto contratual sobre danos elétricos.
- Vazamento interno de unidade que atinge vizinho de baixo: verifique responsabilidade e quem deve acionar qual apólice; nem sempre é trato do seguro do condomínio.
Em todos os cenários, registre, solicite documentos e comunique o morador sobre a condição de que a decisão depende da apólice.
Fechamento operacional
Administradoras e síndicos equilibram expectativa e contrato. A prática que reduz conflitos é objetiva: identificar claramente o que é comum, localizar e entender as extensões na apólice, documentar fatos e comunicações, orientar moradores sobre provas e não garantir resultados. Inventário fotográfico, comunicações padrão, checklist de leitura da apólice e um histórico de casos tornam a gestão mais previsível e a regulação mais ágil. Quando a cobertura para bens de condôminos fizer diferença, esses processos permitem que a análise ocorra com transparência e rapidez — mesmo que a decisão final seja da seguradora, conforme as cláusulas contratuais.